


Scalable Capital Bank
4,5538.00 Recensioni
Dettagli dell'app
- Versione
- 26.15
- Aggiornato il
- Licenza
- Free
- Download
- 1.000.000+
- Sviluppatore
- Scalable AG
- Categorie
- Finanza
- Piattaforma
- Android, iOS
Screenshot
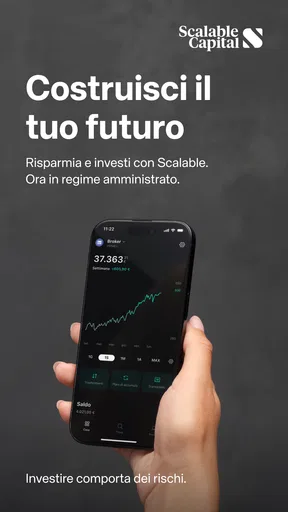
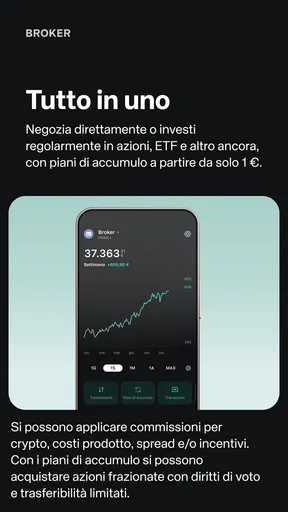
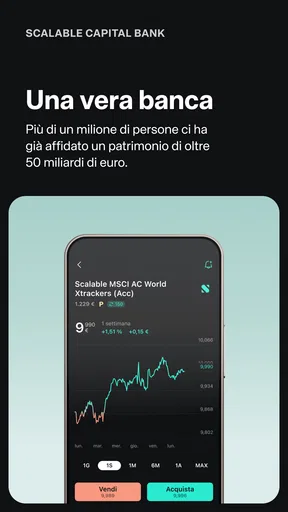
 Analisi di AppCompare
Quando apro un’app finanziaria per la prima volta, voglio capire presto che cosa posso farci e quale sarà il passo successivo, senza sentirmi spinto a investire prima di avere le idee chiare. Scalable Capital Bank è pensata per chi vuole gestire investimenti e risparmio dallo smartphone; la mia impressione è che renda più accessibile il primo contatto con questi strumenti, ma non trasformi decisioni finanziarie complesse in scelte automatiche o prive di rischi. È gratuita da scaricare e adatta a un pubblico PEGI 3, ma questo non significa che investire sia semplice o adatto a tutti: la cautela resta responsabilità di chi la usa.
Che cosa aspettarsi dall’app
Scalable Capital Bank è un’app di finanza sviluppata da Scalable AG. La sua impostazione è rivolta a chi intende occuparsi del proprio denaro tramite servizi di investimento e risparmio, piuttosto che limitarsi a consultare il saldo di un conto quotidiano. Se cerchi un’app essenziale per controllare le spese domestiche, potresti preferire uno strumento dedicato al bilancio personale; qui il punto d’interesse è la gestione finanziaria con una prospettiva più orientata agli investimenti.
Per un nuovo utente è utile partire con aspettative realistiche. Installare l’app non equivale ad aver costruito una strategia, e vedere strumenti finanziari raccolti sul telefono non elimina la possibilità di perdere denaro. Io la considererei un punto di accesso da esplorare con calma: prima si capisce come è organizzata e quali decisioni richiede, poi si valuta se risponde davvero ai propri obiettivi.
L’app è disponibile gratuitamente, ha una valutazione media di 4,5 basata su circa 42.000 valutazioni e ha superato un milione di installazioni. Sono segnali di una diffusione consistente, non una garanzia che l’esperienza sia adatta alle esigenze di ogni persona. La versione attuale è 26.15 e l’app è stata pubblicata il 14 dicembre 2015; per installarla è richiesto almeno Android 9.
Un aspetto che apprezzo è poter affrontare l’esplorazione in più momenti, invece di confondere il primo accesso con l’obbligo di prendere subito una decisione importante. Se hai già un’idea chiara di ciò che vuoi fare, puoi orientarti più rapidamente; se sei alle prime armi, ha senso fermarsi ogni volta che una schermata o una scelta non ti è chiara. In ambito finanziario, la fretta è una pessima scorciatoia.
Prima di iniziare: chiarisci il tuo obiettivo
Prima ancora di configurare l’app, mi chiederei quale problema voglio risolvere. Voglio avvicinarmi agli investimenti? Voglio valutare un modo diverso di organizzare i risparmi? Oppure sto solo cercando un posto da cui tenere d’occhio il denaro? La risposta aiuta a distinguere una funzione utile da una tentazione di agire senza un motivo preciso.
Questa piccola preparazione è più pratica di quanto sembri. Se, per esempio, vuoi mettere da parte una somma che potrebbe servirti a breve, non dovresti trattarla automaticamente come denaro da investire. Se invece stai ragionando su un obiettivo lontano, puoi dedicare più tempo a capire come funzionano i prodotti e quale livello di rischio saresti disposto a tollerare. L’app non può decidere al posto tuo quale orizzonte temporale sia sensato.
Da leggere prima di scegliere

Canva accelera la creatività senza decidere al posto tuo

Google Traduttore porta la lingua fuori dalla casella di testo

SHEIN sul telefono: come l’app trasforma la navigazione in acquisto

Google Drive sul telefono: meno attese, più lavoro in movimento

WhatsApp Messenger, la scelta della settimana per restare in contatto

Google Chrome, ritrovare pagine e riprendere la lettura senza attrito
La prima configurazione, senza correre
Durante l’avvio, segui le schermate con attenzione e leggi le condizioni prima di confermare qualunque passaggio. In un servizio finanziario, la registrazione e le verifiche richieste fanno parte dell’esperienza: non conviene trattarle come ostacoli da saltare il più rapidamente possibile. Tieni a portata di mano i dati che il servizio ti chiede e procedi solo quando hai capito che cosa stai autorizzando o dichiarando.
Un consiglio concreto è preparare prima una nota con tre elementi: il tuo obiettivo, il denaro che non vuoi mettere a rischio e le domande a cui devi ancora rispondere. Non serve inserire dati sensibili in quella nota. Serve a evitare che la navigazione tra schermate e opzioni faccia sparire il motivo per cui hai aperto l’app. Se un passaggio non ti è chiaro, fermarti e cercare una spiegazione è una scelta migliore che indovinare.
Non imposterei la prima sessione come una maratona. Dedicherei il primo accesso a capire la struttura, annoterei i termini che non conosco e tornerei più tardi sulle decisioni. Questo approccio è particolarmente utile se l’esperienza con gli investimenti è limitata: permette di separare la comprensione dell’interfaccia dalla valutazione del rischio, due attività che è facile confondere quando si ha davanti un’app nuova.
Il primo risultato utile non deve essere un acquisto
Per me, una prima azione riuscita può essere semplicemente aver capito quali passaggi servono per usare il servizio e aver stabilito quale obiettivo avrebbe senso approfondire. È un risultato concreto: alla fine sai se l’app merita un secondo momento del tuo tempo e quali dubbi devi chiarire prima di procedere. Non c’è bisogno di misurare il successo del primo accesso in base a un investimento effettuato.
Immagina una situazione quotidiana: hai ricevuto un’entrata extra e vuoi decidere se destinarla a un obiettivo futuro. Apri l’app per orientarti, ma prima confronti quella somma con le spese che potrebbero arrivare nei prossimi mesi. Se potresti aver bisogno di quei soldi, puoi rimandare la scelta; intanto, usare l’app per capire il percorso e raccogliere domande è già un passo utile. È un modo prudente di esplorare senza lasciarsi guidare dall’impulso del momento.
Quando ti senti pronto a valutare un’operazione, controlla ogni dettaglio prima di confermare: quale strumento stai scegliendo, quale importo coinvolgi e che cosa comporta quella decisione per il tuo piano. Non dare per scontato che un’opzione sia adatta solo perché compare nell’app o perché sembra semplice da selezionare. La decisione migliore è quella che sai spiegare con parole tue, compresi i rischi che accetti e le ragioni per cui hai scelto di procedere.
Le confusioni più comuni da evitare
La prima confusione è pensare che “risparmiare” e “investire” significhino la stessa cosa. Sono obiettivi che possono richiedere approcci diversi: una somma da usare a breve non va considerata automaticamente come capitale da esporre alle oscillazioni dei mercati. Prima di scegliere, chiediti quando potresti aver bisogno del denaro e quanto ti peserebbe vedere il suo valore cambiare.
Un secondo equivoco riguarda la gratuità dell’app. Il fatto che si possa scaricare senza pagare non rende priva di costi ogni eventuale operazione o servizio finanziario. Prima di accettare una proposta, leggi le informazioni relative a costi e condizioni applicabili a quella specifica scelta. È un controllo essenziale, non una formalità: confrontare le condizioni evita di basarsi soltanto sulla comodità dell’interfaccia.
Può anche capitare di confondere familiarità con comprensione. Una schermata ordinata o un processo guidato possono aiutare a orientarsi, ma non sostituiscono la conoscenza del prodotto scelto. Se non sai descrivere che cosa potrebbe far variare il valore di un investimento, è ragionevole fermarsi e approfondire. Se invece il tuo bisogno principale è seguire entrate e uscite quotidiane, un’app di gestione del budget potrebbe essere più diretta e adatta.
Infine, non leggere la valutazione degli utenti come una previsione della tua esperienza personale. Un voto medio di 4,5 racconta una tendenza generale, ma non dice se l’app corrisponde al tuo modo di gestire il denaro, alla tua familiarità con gli investimenti o al tuo bisogno di supporto. Le recensioni possono aiutare a individuare temi ricorrenti, ma la decisione va presa in base ai tuoi obiettivi e a ciò che comprendi davvero.
Quando conviene scegliere un’alternativa
La confronterei con le app bancarie tradizionali se il tuo interesse principale è pagare, trasferire denaro o avere una vista quotidiana delle spese. Per queste necessità, l’app della banca che già usi può risultare più naturale, soprattutto se non vuoi aggiungere un servizio dedicato agli investimenti. Se invece vuoi soltanto costruire un budget mensile, un’app specializzata in categorie di spesa può offrire un percorso più centrato su quella routine.
Scalable Capital Bank può avere più senso se vuoi esplorare investimenti e risparmio da un unico punto di accesso e sei disposto a informarti prima di agire. Non la consiglierei a chi desidera rendimenti garantiti, non sopporta le oscillazioni o vuole che una schermata scelga al posto suo. Anche chi ha bisogno di usare rapidamente denaro destinato a spese imminenti dovrebbe dare priorità alla liquidità e alla propria situazione personale, non alla possibilità di investire.
Il passo successivo: costruire una routine prudente
Dopo aver familiarizzato con l’app, il passo più utile è scegliere una cadenza di controllo che non alimenti reazioni impulsive. Invece di aprirla continuamente per inseguire ogni variazione, puoi rivedere il tuo obiettivo quando cambia la tua situazione: una spesa importante, un nuovo impegno o una diversa disponibilità economica. La frequenza giusta dipende dalla tua strategia e non va confusa con la necessità di intervenire di continuo.
Prima di prendere una decisione, puoi usare una breve verifica personale: il denaro mi serve presto? Capisco il prodotto? Ho letto le condizioni e i costi? La scelta è coerente con il mio obiettivo? Se una risposta è no, aspettare è un’opzione perfettamente valida. Questo metodo rende l’app più utile perché porta l’attenzione dal semplice gesto di toccare un pulsante alla qualità della decisione.
Nel complesso, Scalable Capital Bank mi sembra una scelta da valutare per chi vuole iniziare a esplorare la finanza personale con un orientamento agli investimenti, purché accetti di procedere con pazienza e spirito critico. Il suo valore per un principiante sta soprattutto nel poter iniziare a orientarsi e trasformare un’intenzione vaga in domande più precise. Se cerchi invece un’app di budget, una soluzione per le operazioni bancarie di tutti i giorni o la certezza di non correre rischi, sceglierei uno strumento più aderente a quella necessità. Per tutti gli altri, il miglior primo passo non è investire subito: è capire che cosa si sta facendo e perché.
Pro
- Interfaccia intuitiva
- con patrimonio e investimenti consultabili in un unico posto.
- Piani di investimento automatici utili per chi preferisce versamenti regolari.
- Ampia scelta di ETF e azioni per costruire un portafoglio diversificato.
- Notifiche e panoramiche aiutano a seguire l’andamento degli investimenti.
- La presenza di un conto bancario integra le funzioni di investimento.
Contro
- Gli investimenti comportano rischi e il capitale può diminuire.
- Commissioni e condizioni variano in base al servizio: vanno verificate prima di operare.
- La disponibilità di prodotti e funzioni può dipendere dal Paese di residenza.
- Le oscillazioni dei mercati possono rendere l’esperienza stressante per i principianti.
- Per alcune operazioni o verifiche potrebbe essere necessario contattare l’assistenza.
Domande frequenti su Scalable Capital Bank
Che cos’è Scalable Capital Bank e quali servizi offre?
Scalable Capital Bank è una piattaforma finanziaria digitale che combina servizi di investimento e funzionalità bancarie, con disponibilità e condizioni che possono variare in base al Paese e al piano scelto. Dall’app si possono consultare il conto e il portafoglio, gestire investimenti e controllare le operazioni. Prima di registrarti, verifica sul sito ufficiale quali servizi sono effettivamente disponibili in Italia e leggi con attenzione i relativi costi e documenti informativi.
Scalable Capital Bank è sicura e come sono tutelati i fondi?
La sicurezza dipende dalla specifica entità giuridica con cui apri il conto, dal tipo di prodotto utilizzato e dalle regole applicabili nel tuo Paese. Un deposito bancario e un investimento non hanno necessariamente le stesse tutele: il valore degli investimenti può diminuire e non è garantito. Prima di trasferire denaro, controlla nell’app o nella documentazione ufficiale chi custodisce i fondi, quali sistemi di protezione si applicano e quali rischi restano a tuo carico.
Quanto costa usare Scalable Capital Bank?
I costi possono dipendere dal piano, dal servizio e dall’operazione: potrebbero essere previsti canoni, commissioni di negoziazione, spese di prodotto o altri addebiti. Anche condizioni promozionali e tariffe possono cambiare nel tempo. Prima di scegliere un piano o effettuare un investimento, consulta il listino aggiornato e le informazioni sui costi nell’app e sul sito ufficiale. Considera inoltre che eventuali imposte e costi degli strumenti finanziari possono incidere sul rendimento.
Come si apre un conto e quali requisiti sono necessari?
In genere la registrazione richiede dati personali, verifica dell’identità e conferma della residenza, oltre al rispetto dei requisiti di età e idoneità previsti dalla piattaforma. La procedura può includere controlli digitali e la richiesta di documenti; i requisiti esatti dipendono dal Paese e dal servizio scelto. Prima di iniziare, accertati che l’apertura sia disponibile per i residenti in Italia e prepara un documento valido. Leggi anche le condizioni contrattuali prima di confermare.
È possibile perdere denaro investendo tramite Scalable Capital Bank?
Sì. L’accesso a strumenti d’investimento tramite una piattaforma non elimina i rischi di mercato: azioni, ETF e altri prodotti possono perdere valore, anche in modo significativo, e i risultati passati non garantiscono quelli futuri. Alcuni strumenti possono comportare rischi ulteriori o costi specifici. Valuta il tuo orizzonte temporale e la tua capacità di sostenere perdite, informati sui prodotti prima dell’acquisto e non investire denaro che potresti aver bisogno di usare a breve.


